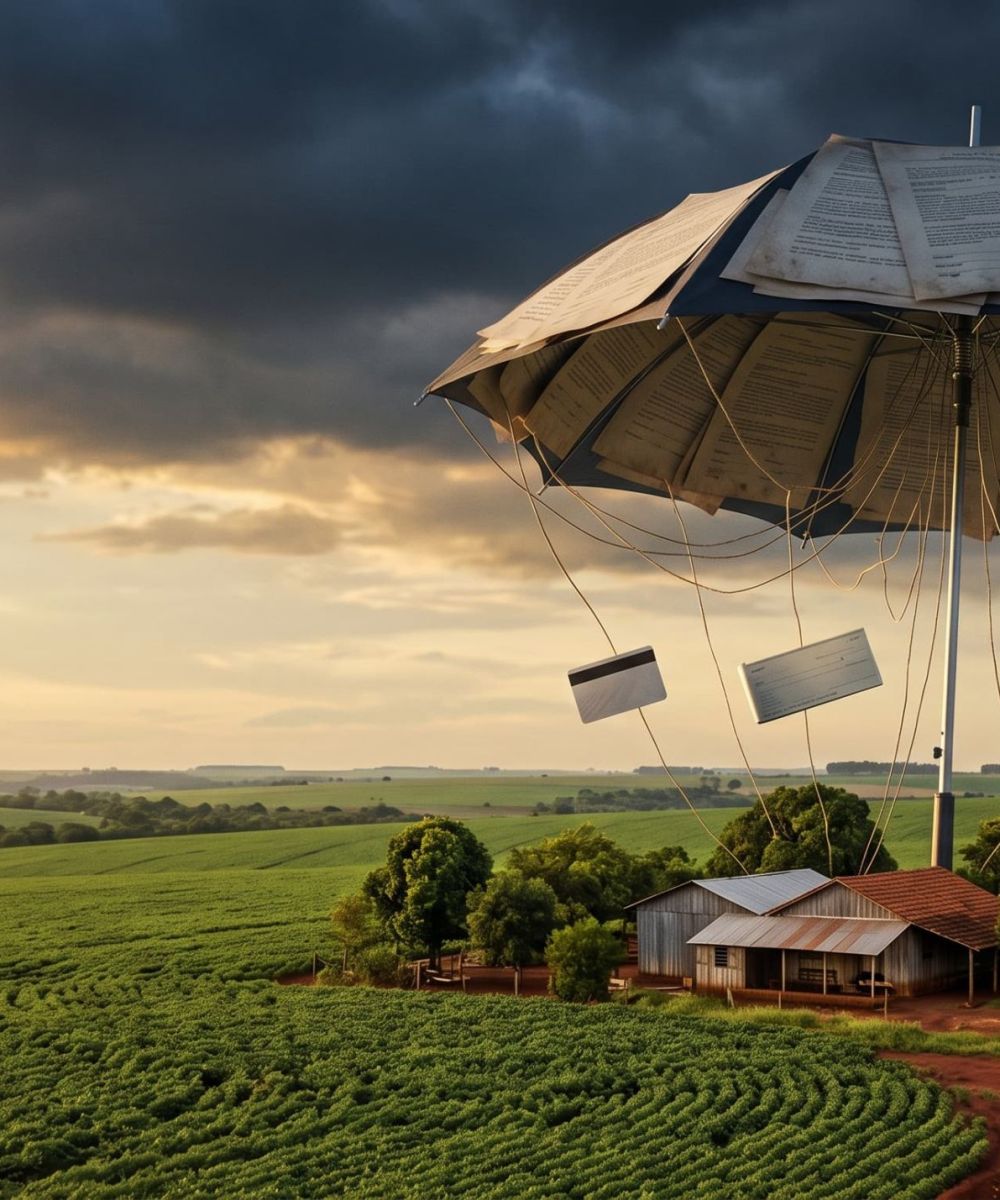
Você deu a fazenda, a casa ou o galpão da empresa em garantia de um empréstimo? Então vale reler o contrato com atenção. Muitos bancos e cooperativas de crédito incluem a chamada cláusula guarda-chuva, que tenta fazer o mesmo imóvel garantir todas as dívidas presentes e futuras do cliente.
Para o produtor rural e para o empresário, o crédito costuma ser o motor da próxima safra ou da expansão do negócio. Por isso, oferecer um imóvel em hipoteca ou alienação fiduciária virou rotina. No entanto, a lei não permite que uma garantia funcione como um cheque em branco.
Neste artigo, explico o que é essa cláusula e o que diz a lei. Também mostro o que mudou com o Marco Legal das Garantias e como agir se a instituição tentar tomar o seu imóvel por uma dívida fora da garantia original.
Neste artigo
- O que é a cláusula guarda-chuva?
- A cláusula é válida? O princípio da especialização
- O que mudou com o Marco Legal das Garantias
- Como o banco retoma o imóvel no cartório
- É possível suspender a consolidação e o leilão?
- Como se proteger: 4 cuidados práticos
- Perguntas frequentes
O que é a cláusula guarda-chuva?
Trata-se de uma disposição genérica, inserida no contrato de crédito, segundo a qual o imóvel dado em garantia responde por “todas as obrigações presentes e futuras” do cliente perante a instituição. Em outras palavras, a garantia deixa de proteger apenas aquele empréstimo e passa a “cobrir” tudo o que o cliente vier a dever.
Na prática, o efeito pode ser grave. Por exemplo, a fazenda oferecida para financiar uma colheitadeira passa a ficar atrelada ao cheque especial, à conta garantida, ao cartão de crédito e a qualquer empréstimo contratado depois. Muitas vezes, o produtor só descobre isso quando recebe a notificação do cartório.
Além disso, a cláusula costuma aparecer em letras miúdas, no meio de condições padronizadas. Por essa razão, quem assina raramente percebe o alcance do que está aceitando.
A cláusula guarda-chuva é válida? O princípio da especialização
Não da forma como as instituições costumam aplicá-la. No Direito brasileiro vigora o princípio da especialização: toda garantia real precisa dizer, com clareza, qual dívida garante e até que valor.
Na hipoteca, o art. 1.424 do Código Civil exige que o contrato declare o valor do crédito ou o seu teto, o prazo, a taxa de juros e o bem dado em garantia. Sem esses elementos, a garantia perde a eficácia.
Da mesma forma, na alienação fiduciária de imóveis, o art. 24 da Lei nº 9.514/1997 determina que o contrato informe o valor da dívida, sua estimação ou seu valor máximo, além do prazo e da taxa de juros.
É verdade que a lei admite hipoteca para garantir dívida futura ou condicionada, conforme o art. 1.487 do Código Civil. Ainda assim, ela exige que o contrato fixe o valor máximo do crédito garantido. Portanto, a garantia pode até alcançar operações futuras, mas nunca de forma ilimitada.
Em suma, a cláusula genérica, sozinha, não autoriza a instituição a executar o imóvel por dívidas que não estão especificadas na garantia.
O que mudou com o Marco Legal das Garantias (Lei 14.711/2023)
A Lei nº 14.711/2023, conhecida como Marco Legal das Garantias, trouxe uma novidade: a possibilidade de estender uma garantia já registrada para novas operações com o mesmo credor. À primeira vista, pode parecer que a lei legalizou a prática. Na verdade, ela fez o oposto, porque criou regras rígidas para essa extensão.
Na hipoteca
Segundo o art. 1.487-A do Código Civil, a extensão da hipoteca depende de requerimento do proprietário. Além disso, ela não pode ultrapassar o prazo nem o valor máximo da garantia original. Por fim, precisa constar em averbação na matrícula do imóvel.
Na alienação fiduciária
Os arts. 9º-A e seguintes da Lei nº 13.476/2017, incluídos pelo Marco Legal, seguem a mesma lógica. Primeiro, a extensão só vale para novas operações com o mesmo credor. Também exige que nenhum outro credor tenha garantia sobre o mesmo imóvel. Em seguida, o novo título deve informar valor, juros e prazo, e o cartório precisa averbá-lo na matrícula. Igualmente, prazo e valor não podem exceder os da garantia original.
Vale ressaltar um ponto importante para quem opera com cooperativas. A lei permite que a extensão favoreça outra instituição do mesmo sistema de crédito cooperativo, desde que ela seja garantidora da operação original. Mesmo nesse caso, porém, as demais exigências continuam valendo.
Ou seja: sem novo título, sem averbação e sem respeito ao teto, não existe extensão válida da garantia.
Como o banco retoma o imóvel – e por que o tempo corre contra você
Na alienação fiduciária, a retomada acontece no próprio Cartório de Registro de Imóveis, sem processo judicial. Inicialmente, o cartório intima o devedor para pagar as parcelas vencidas e os encargos em 15 dias, conforme o art. 26 da Lei nº 9.514/1997. Se o devedor não pagar, o cartório consolida a propriedade em nome do credor. Depois disso, o imóvel segue para leilão.
Esse rito é rápido. Por isso, quem espera “para ver o que acontece” pode perder a chance de discutir a cobrança antes da consolidação. Explico cada etapa no artigo leilão de imóvel por inadimplência no financiamento.
É possível suspender a consolidação e o leilão?
Sim. O Judiciário tem suspendido consolidações de propriedade e leilões quando a instituição tenta cobrar, por meio da garantia, dívidas que não estão especificadas e averbadas na matrícula. Nesses casos, o caminho é uma ação judicial com pedido de tutela de urgência.
Para isso, alguns documentos fazem diferença: o contrato original, a certidão atualizada da matrícula, a notificação do cartório e os extratos das dívidas cobradas. Com esse material, o advogado consegue demonstrar que a cobrança extrapola a garantia registrada.
Além disso, vale revisar o próprio contrato de crédito. Também é possível discutir juros e encargos abusivos, como explico no artigo sobre revisão de contrato bancário.
Como se proteger da cláusula guarda-chuva: 4 cuidados práticos
- Faça um raio-X do contrato. Antes de assinar — ou mesmo em contratos já vigentes —, procure expressões como “o bem garante todas as obrigações presentes e futuras”. Se encontrar, saiba que essa cláusula tem pontos frágeis.
- Confira a matrícula do imóvel. Peça a certidão atualizada no cartório. Nela deve constar qual é a dívida garantida e o seu valor máximo. Dívida que não está ali não pode, por si só, levar à perda do bem.
- Não assine renegociações no escuro. Se o banco propuser uma renegociação que coloque outras dívidas (cheque especial, cartões, capital de giro) sob a garantia do imóvel, só assine com valores e limites claramente definidos.
- Acione o freio de emergência. Recebeu notificação do cartório cobrando dívidas sem relação com o empréstimo original, ou valores acima do teto garantido? Não espere o prazo acabar e procure orientação jurídica imediatamente.
Para o produtor rural, o cuidado deve ser ainda maior, já que custeio e investimento costumam envolver várias operações com a mesma instituição. Se a sua operação é de crédito rural, leia também o nosso artigo sobre o Pronamp.
Perguntas frequentes sobre a cláusula guarda-chuva
O banco pode leiloar meu imóvel por dívida do cheque especial?
Somente se essa dívida estiver regularmente vinculada à garantia, com valor definido e, no caso de extensão, averbada na matrícula e dentro do teto original. Caso contrário, é possível contestar a cobrança na Justiça.
As cooperativas de crédito também precisam seguir essas regras?
Sim. As cooperativas de crédito integram o Sistema Financeiro Nacional e, assim como os bancos, precisam respeitar a especialização da garantia.
Já assinei o contrato. Ainda posso discutir a cláusula?
Sim. A força da garantia depende do que está especificado e registrado, e não apenas da assinatura. Por isso, mesmo contratos antigos merecem análise, de preferência antes de qualquer notificação.
Quanto tempo tenho depois da notificação do cartório?
Na alienação fiduciária, o prazo para pagamento é de 15 dias a partir da intimação. Portanto, esse é o momento de buscar orientação, e não depois do leilão.
Conclusão: crédito é ferramenta, não armadilha
O crédito deve ser ferramenta de crescimento, e não armadilha para tomar o patrimônio de quem produz. A cláusula guarda-chuva tenta transformar uma garantia específica em garantia de tudo. Contudo, a lei exige especialização, registro e limite de valor.
Se você recebeu notificação do cartório ou suspeita que o seu imóvel garante dívidas que não deveria, a Provenzano Advocacia pode analisar o seu contrato e a matrícula do imóvel. Fale com um advogado pelo WhatsApp ou inicie a sua triagem jurídica.
Leandro Provenzano é advogado (OAB/MS 13.035), fundador da Provenzano Advocacia e pós-graduado em Direito Tributário, Agrário, Imobiliário e do Consumidor. Assina coluna no jornal Correio do Estado, onde publicou a versão original deste texto.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso por um advogado.